法定数字货币从央行设计到落地支付,中间要走哪些关键步骤
法定数字货币从实验室走向千家万户,远不止"印一张电子钞票"那么简单。它是一条完整的产业链:央行负责顶层设计和技术架构,商业银行承担分发和运营,技术公司处理底层密码和分布式账本,普通用户则是最终的使用者。任何一个环节卡住,整个流程就停在那里。
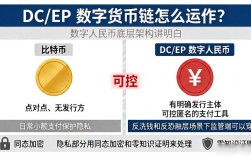
技术层面,央行要搭建数字发行管理平台,制定非对称加密体系法定数字货币从央行设计到落地支付,中间要走哪些关键步骤,把基础货币以代币形式铸造出来。这一步看似简单,实际上要解决双花问题、离线支付场景下的安全校验,以及和商业银行账户体系的对接。国内数字货币钱包的"双层架构"就诞生在这个阶段——央行不直接面对个人,而是通过商业银行和支付机构发放。
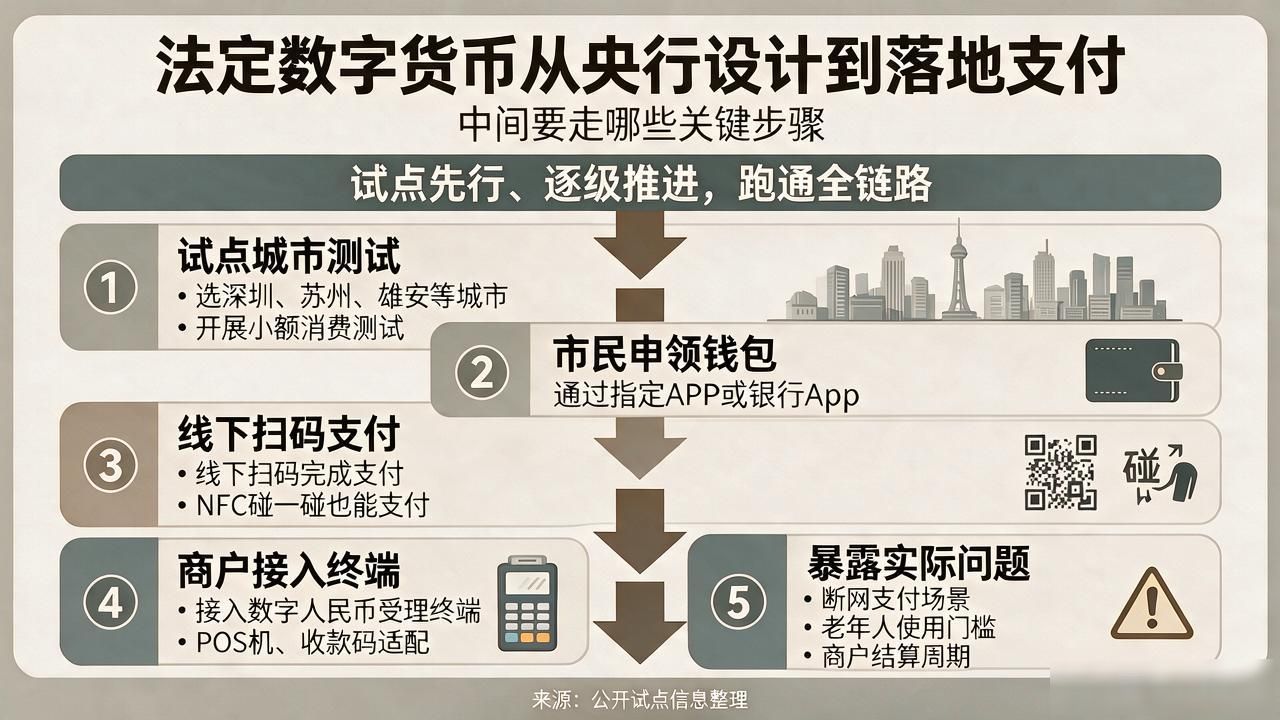
试点阶段,选深圳、苏州、雄安等城市做小额消费测试。市民通过指定APP或银行App申领钱包法定数字货币的步骤,线下扫码、NFC碰一碰都能完成支付。商户侧需要接入数字人民币受理终端,POS机、收款码都要做适配。这一轮跑下来,能暴露出断网支付、老年人使用门槛、商户结算周期等一堆实际问题。
试点数据验证通过后,覆盖范围从单一城市扩展到多城市、多场景,交通缴费、水电费、政务缴费逐步打通。更关键的是跨境支付环节的接入,通过mBridge等多边桥项目,让数字货币在贸易结算中发挥作用。系统会持续迭代,功能从支付延伸到理财、信贷等金融场景。